״השתחרר לי חיסכון״. ״אמא נתנה מתנה״. ״קיבלתי בונוס רציני בעבודה״. ״קיבלתי ירושה קטנה״.
אנשים פונים אליי המון עם השאלה הזאת: ״מה לעשות עם הכסף?״
פתאום 100, 200 או 500 אלף ש״ח יושבים בעו״ש ושורפים את הידיים. חייבים לעשות משהו. עכשיו. לכל אחד מסביב יש רעיון, וכמובן גם מישהו שמכיר השקעה ש״אסור לפספס״.
ובתוך כל זה אתם מפחדים. כן, מפחדים. לאבד את הכסף, לעשות שטות, לצאת פראיירים.
מצד אחד, לא התכוננתם לברכה הזאת. מצד שני, ברור לכם שבלי מעש הכסף נרקב בעו״ש. האינפלציה לא מחכה שתתפנו.
בחודש של אינפלציה בשיעור 0.3%, כוח הקנייה נשחק כך:
100,000 => 99,700 ש״ח.
300 ש״ח נעלמו מכוח הקנייה שלכם בלי שקניתם כלום, בלי שנהניתם.
אז צריך לפעול. וצריך תוכנית.
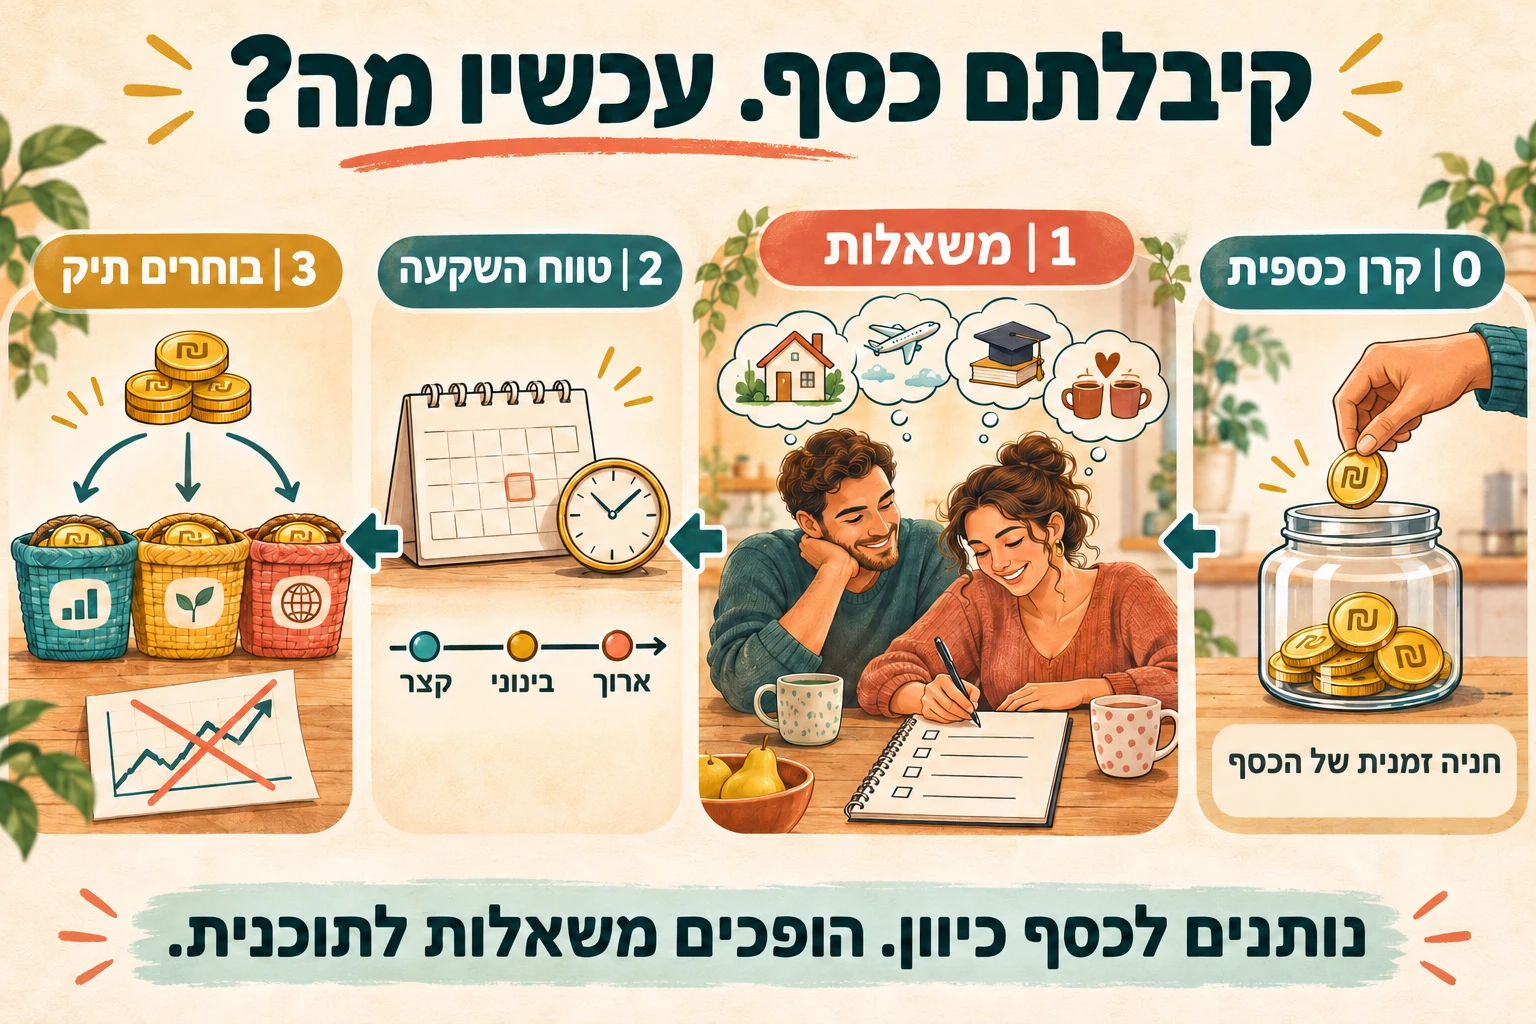
שלב 0: קרן כספית
קודם כול נושמים עמוק. אתם מנהלים בחיים סכומים גדולים בהרבה, פשוט לא בבת אחת.
נותנים לכסף מקום זמני בזמן שבונים תוכנית. קרן כספית יכולה להיות המקרר של הכסף: מקום זמני, נזיל, עם סיכון נמוך ותנודתיות נמוכה מאוד. היא לא מבטיחה תשואה או הגנה מלאה מהאינפלציה, אבל הכסף לא יושב סתם בעו״ש.
הפקדתם? עכשיו יש לכם מרווח נשימה. תשתמשו בו.
שלב 1: יושבים ומחליטים מה המשאלות
שבו עם בן או בת הזוג. שימו את הטלפונים בצד ותשאלו:
מה אנחנו רוצים שהכסף הזה יאפשר לנו?
להוריד יום עבודה? לעזור לילדים? ללמוד? לשפץ? לצאת לטיול שאתם דוחים כבר 10 שנים? אולי פשוט להפסיק להילחץ מכל הוצאה בלתי צפויה?
ואל תניחו שאתם יודעים מה הצד השני רוצה. תשאלו. אתם אולי כבר מחפשים דירה להשקעה, ובצד השני של השולחן יושב מישהו שחולם להשתחרר מחוב.
תכתבו את המשאלות. כמה הן עולות? מה חשוב יותר? למה מייעדים כל חלק מהכסף?
יכול להיות של־300 אלף ש״ח יהיו 3 תפקידים שונים. חלק לביטחון, חלק למשאלה קרובה וחלק לעתיד הרחוק.
תסתכלו גם על מה שכבר קיים: חובות יקרים, הוצאות צפויות וכרית ביטחון. אי אפשר לתכנן את הכסף החדש בעיניים עצומות מול החשבון הישן.
שלב 2: מבינים לכמה זמן משקיעים
לכל מטרה מצמידים מועד.
״מתישהו נרצה לעזור לילדים״ זו התחלה. ״נצטרך 100 אלף ש״ח בעוד 4 שנים״ כבר מאפשר לתכנן.
ככל שמועד השימוש קרוב וקשיח יותר, יש פחות מקום לקחת סיכון. ככל שהטווח ארוך וגמיש יותר, אפשר לבחון מגוון רחב יותר של השקעות. גם היכולת שלכם לעמוד בירידות קובעת.
ואל תכתבו ״לטווח ארוך״ אם אתם עלולים להזדקק לכסף בעוד שנה.
שלב 3: בוחרים תיק
עכשיו אפשר לבחור במה להשקיע. יש מטרה, יש סכום ויש תקופה.
עד 2 שנים: הדגש בדרך כלל יהיה על שמירת הקרן ונזילות. קרן כספית או פיקדון הם אפשרויות לבחינה, לפי התנאים ומועד השימוש.
3–6 שנים: אפשר לבחון שילוב של אפיקים סולידיים ורכיב מנייתי בהתאם לגמישות המטרה וליכולת לשאת הפסדים. אין אחוז מניות שמתאים אוטומטית לכולם. ככל שהטווח ארוך יותר, אפשר לשקול רכיב מנייתי גדול יותר — בתנאי שתוכלו לעמוד בירידות ולא תצטרכו למשוך את הכסף באמצע.
7 שנים ויותר: אפשר לבחון תיק עם רכיב מנייתי משמעותי יותר ופיזור רחב. אבל 7 שנים הן לא הבטחה לרווח.
ותיק מפוזר עדיין יכול לרדת. פיזור מפחית סיכונים מסוימים, הוא לא מוחק אותם. צריך לבנות תיק שתוכלו להחזיק גם כשהמסך אדום.
אם אתם בצומת ולא מצליחים לעשות סדר, קחו עזרה. תכנון פיננסי יעזור לחבר בין המשאלות, האפשרויות והדרך להגשמה שלהן.
קיבלתם כסף. נתתם לו מקום זמני. עכשיו שבו יחד ותחשבו על משאלות.
זה הזמן להפוך אותן לתוכנית.
המאמר נועד למידע כללי בלבד ואינו מהווה המלצה, ייעוץ השקעות או שיווק השקעות, ואינו תחליף לייעוץ אישי המתחשב בצרכים ובנתונים שלכם. איני בעל רישיון לייעוץ השקעות, לשיווק השקעות או לניהול תיקי השקעות. השקעות כרוכות בסיכון, לרבות אפשרות להפסד.